(亚松森18日讯)本月3日凌晨,巴拉圭爆发重大金融风暴。
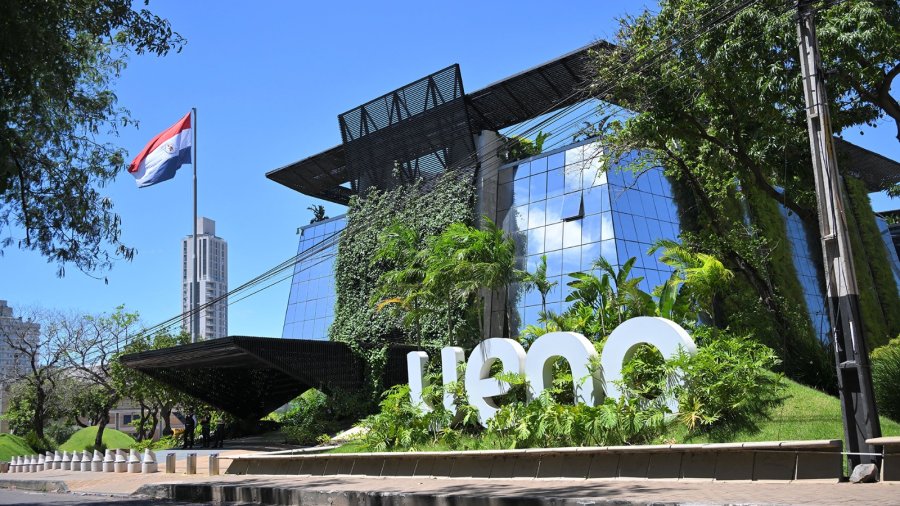
该国第6大银行、拥有近300万名客户的数码银行——乌埃诺银行(Ueno Bank),因资本适足率(Capital Adequacy Ratio)跌破该国法定最低要求的一半,遭巴拉圭央行接管,并下令其停止营运,令全国近一半人口的存款一度无法动用,更在短短数日内,直接导致巴拉圭总统潘尼亚(Santiago Peña)被国会弹劾免职,并遭逮捕羁押,引发市场震惊。
据外媒报导,这家曾被视为巴拉圭金融创新明星、吸收高达28亿美元(约116亿令吉)存款的银行,倒闭的关键并非数码银行的商业模式失败,而是其放贷及财务管理出现重大问题。
乌埃诺银行涉嫌向控股股东——巴斯克斯集团(Grupo Vázquez)旗下关联企业提供约1亿4600万美元(约6亿零154万令吉)贷款,部份贷款存在超出法定上限和抵押品不足的问题。之后,监管机构检视该银行的财务报表,才发现其资本已严重不足。
令人意外的是,乌埃诺银行在9月21日才发布公开信,强调截至6月杪,其总资产达42亿美元(约173亿零400万令吉)、存款达28亿美元(约115亿3600万令吉)、贷款达25亿美元(约103亿令吉),总资本适足率为14.5%,高于12%的法定最低要求。
不料,短短数周后,财务状况竟出现如此剧烈的变化。
这场突如其来的倒闭风暴,在总人口仅约610万人至650万人的巴拉圭,引发了海啸级的民生瘫痪。
根据统计,截至6月,乌埃诺银行拥有约294万至300万名零售客户,相当于巴拉圭全国近一半的人口、以及约60%的成年人。该银行接管令一出,近300万名客户一度无法使用户头,包括提款、转账,以及日常支付等均受到影响。部份商家更被迫重新使用现金交易,对当地零售业及民众日常生活造成重大冲击。
为避免事态扩大,巴拉圭央行迅速启动存款保障机制。根据该国法律,每名存款人在单一金融机构的保障上限为2亿2830万瓜拉尼(Paraguayan guaraní,约15万1358令吉)。
西方大行看走眼
英国《金融时报》指出,乌埃诺银行的崛起与坠落,揭露了金融创新背后的政商利益冲突及监管问题。
这家银行在短短数年间吸引近300万名客户,不仅获得欧洲大型银行注资,更成功在华尔街发行3亿5000万美元(约14亿4200万令吉)债券,如今却成为巴拉圭10多年来最严重政治危机的导火线。
资料显示,乌埃诺银行的业务历史最早可追溯至巴拉圭在1976年成立的传统金融机构——Financiera El Comercio。2021年,巴拉圭大型企业集团——巴斯克斯集团取得其多数股权,同年12月改名“乌埃诺”品牌,主打手机开户、数码支付,以及消费回馈,成功吸引大量过去难以取得传统银行服务的民众。
2023年11月22日,“乌埃诺”正式取得巴拉圭央行颁发的银行执照,并在隔年6月28日完成并购巴拉圭老牌银行——维西翁银行(Visión Banco)。透过这笔并购交易,乌埃诺银行的客户群迅速扩大。截至2024年杪,其资产负债表规模已扩大至合并前的4.5倍。
2024年杪,乌埃诺银行的客户人数达216万人,2025年杪增至268万人,今年6月杪已突破294万,同期总资产达42亿美元,占巴拉圭银行业的总资产约9%,跃升为该国一线综合性银行。
外资也看好这家银行的成长。去年12月,匈牙利大型金融集团——OTP银行(OTP Bank)投资3000万美元(约1亿2364万令吉),成为设于卢森堡的U控股(U Holdings)策略股东,后者透过巴拉圭旗下公司,控制乌埃诺银行。
今年6月3日,U控股宣布OTP再投入1700万美元(约7006万令吉),累积投资4700万美(约1亿9370万令吉),持股比例提高至9.99%。
此外,乌埃诺银行在今年3月更在摩根大通(JPMorgan Chase)及美国银行(Bank of America)主导下,在国际资本市场发行3亿5000万美元、年利率6.7%的5年期债券,创下巴拉圭银行同类国际债券发行规模纪录。
这些资本运作,在今年11月初乌埃诺银行宣告倒闭并遭巴拉圭央行接管后,成为一笔又一笔的踩雷投资,投资者恐难全身而退。
数百万民众的危机
国际信评机构惠誉(Fitch)在11月11日巴拉圭“BB+”主权信用评级列入负面观察名单。一家俬人银行的倒闭,如今已从数百万名民众的存款危机,演变为整个国家的金融与信用风险。那为什么一家俬人银行的问题,如何牵动整个国家的信用?
专家指出,关键在于乌埃诺银行吸收的存款,不只是一般民众的钱。
外媒报导,截至今年6月,该银行持有约8亿5000万美元(约35亿零285万令吉)的公共资金,其中包括巴拉圭国家退休金。同时,该银行约28亿美元存款中,有2亿9500万美元(约12亿1570万令吉)为巴拉圭社会保障机构(IPS)的定期存款;另有约5亿3200万美元来自该国其它公共部门机构。
换句话说,这家银行的危机不仅关乎存款人能否取回储蓄,也可能影响政府及公共机构的财务安排。
惠誉进一步预警,巴拉圭的财政赤字占其国内生产总值(GDP)比重,料将从去年的2%,扩大至今年的3.2%,明年更可能升至3.9%。在财政开销压力及政治不确定性增加的情况下,巴拉圭政府原订在2028年把财政赤字降至GDP的1.5%,恐难以达成。
数码银行成败关键
乌埃诺银行倒闭,让近300万名客户一度无法动用存款,反观隔壁的巴西数码银行巨头——Nubank,却在同一个月交出截然不同的成绩单。
11月12日,Nubank母公司Nu控股(Nu Holdings)公布最新业绩,第3季全球客户人数已达1亿4300万人,在巴西更覆盖65%的成年人口,单季营收达62亿6000万美元(约257亿9496万令吉)、净利达10亿9000万美元(约44亿9145万令吉),再创历史新高记录。
这两家银行都透过手机改变民众使用金融服务的方式,发展结果却大不相同。专家指出,数码银行透过科技降低开户成本与扩大客户基础,只是商业模式的一部份。
关键是,一旦开始吸收存款,并大量放贷,真正决定银行能否持续营运的,是其贷款品质、资本充足程度,以及风险管理。
要看最快最熱資訊,請來Follow我們 《東方日報》WhatsApp Channel.